美國CEO信心略回升,經濟展望仍顯謹慎|企業領袖觀望未來挑戰
最新調查顯示美國CEO信心指數從第二季的47回升至52,突破悲觀與樂觀的分水嶺,但仍處於脆弱階段。企業高層對經濟狀況持續保持謹慎態度,資本支出和招聘計劃或將受影響,地緣政治與能源價格仍是重要變數。


最新調查顯示美國CEO信心指數從第二季的47回升至52,突破悲觀與樂觀的分水嶺,但仍處於脆弱階段。企業高層對經濟狀況持續保持謹慎態度,資本支出和招聘計劃或將受影響,地緣政治與能源價格仍是重要變數。

美日聯合干預短期穩定日圓後,日本前首相岸田文雄強調370兆日圓、橫跨14年的成長戰略才是日圓長期走勢與經濟基礎的關鍵。從半導體到人工智慧,戰略重點讓日本經濟真正起飛成為全球投資焦點。

隨著日本名義工資再創新高,市場普遍看好央行進一步加息的可能性。這波工資上升反映勞動市場緊張與企業盈利強勁,對日圓、債券與股市均將產生深遠影響。投資者該如何因應這波潛在的日銀貨幣政策轉向?

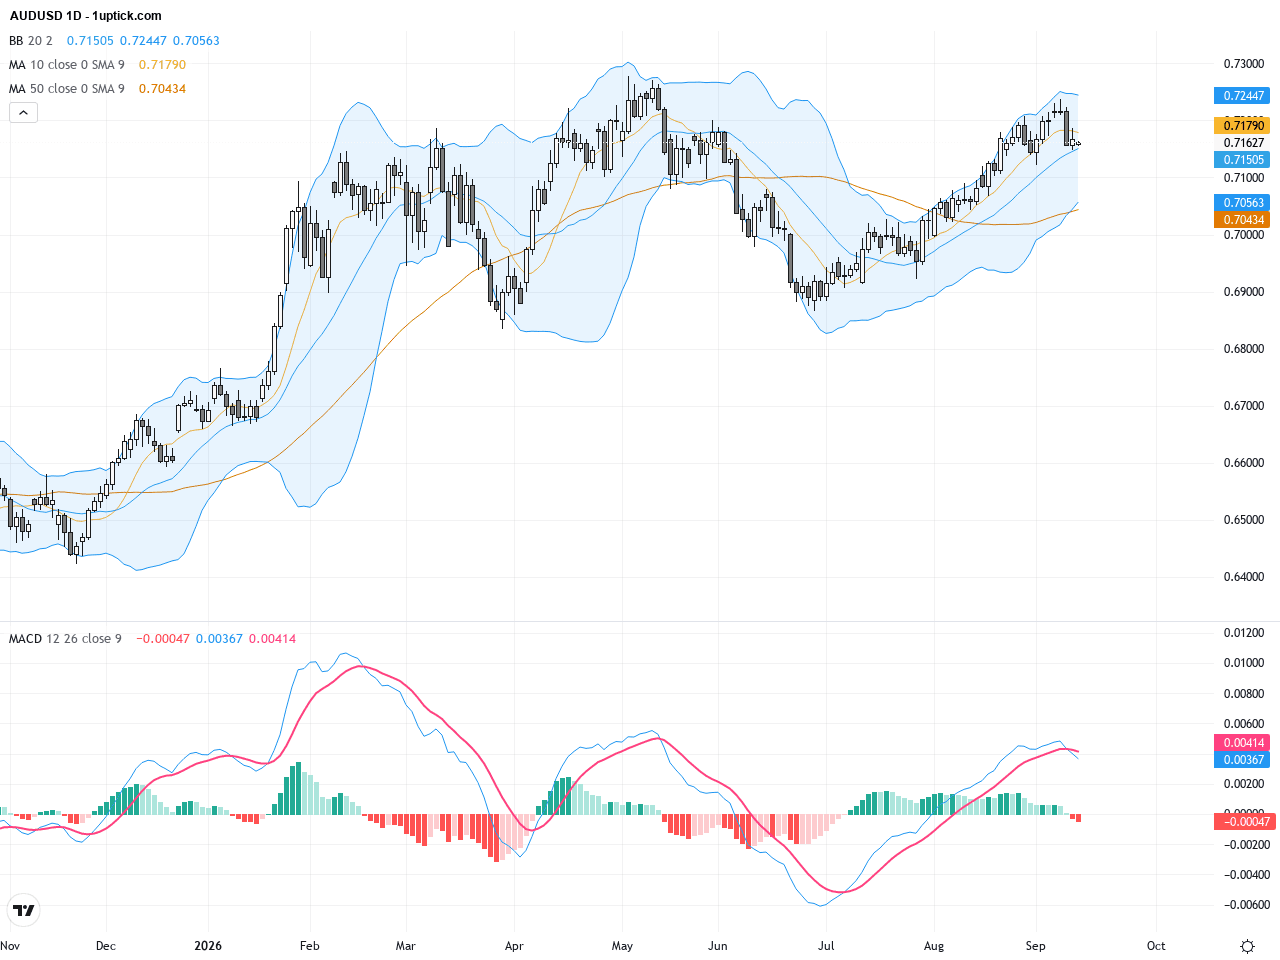
最新數據顯示澳大利亞家庭支出在第二季度持續增長,尤其是汽車及電子產品消費上升,促使市場預期澳洲央行可能延長利率緊縮周期。電動車需求激增及持續高企的燃油價格,成為此趨勢背後的推手。

2026年越南連續第八個月出現貿易逆差,7月逆差擴大至35.9億美元,反映進口大增與出口持續成長。美國加碼關注越南巨大雙邊貿易逆差,將成為影響匯率、股市與供應鏈的關鍵風險因素。

最新數據顯示,美國維持失業率穩定所需的新增就業數大幅下降,2027年甚至可能出現勞動力增長停滯或減少,但失業率不升的「無工資擴張」風險攀升。這背後對市場和Fed政策意味著什麼?來深入了解這個正在重塑經濟格局的趨勢。
美國消費者信心五個月來首次反彈 2026年7月,密西根大學的消費者信心指數升至55.2,結束了連續數月低迷的局面。這波回升在經歷了4月和5月的歷史低點後,為市場帶來了一絲曙光。民眾對經濟展望有所改善,即使續存的通膨壓力依然讓「荷包緊縮」的感覺揮之不去。 儘管物價上漲速度仍超過薪資成長,消費者的支出卻沒有像預期那樣大幅萎縮。原因之一是過去幾年累積的儲蓄逐漸被動用,加上稅收退還與對服務型產業(如旅遊和娛樂)的需求保持強勁,支撐了整體消費。這種看似矛盾的現象,同時得到美國聯準會最近研究的呼應:民眾口說經濟狀況不佳,卻依舊花錢買東西,尤其是在零售和服務業部分,企業營收持續受惠。 股市、債券與美元的市場反應 消費堅挺為以消費者為主的股票市場帶來正面動能。不少旅遊平台、娛樂及高端品牌都報告用戶與銷售回暖,特別是在中高收入群體中表現突出。反觀低收入及中產階級,由於實質薪資被通脹侵蝕,不得不在非必需品和低價消費品上壓縮支出,這對大眾零售商構成挑戰。 債券市場則反映出投資人對美國經濟在短期內不至於陷入衰退的預期,因此國債利率沒有出現顯著下跌。這種情況限制了國債的避險吸引力,但也埋下日後支出可能回落所帶來的壓力,如果消費者開始大規模削減購買,不排除影響聯準會未來的利率路徑。 美元方面,因美國經濟成長表現相對穩健,且預期利率維持高位,美元持續走強。不過,受制於通膨持續削弱民眾財務狀況的擔憂,加上情緒仍顯脆弱,如果市場開始預期聯準會將更快轉向寬鬆政策,美元漲勢可能遭到抑制。 能源與商品需求持續 但價格壓力不容忽視 旅行與服務需求旺盛,穩定支撐了能源及部分與消費聯動的商品需求。油價維持高檔,尤其是汽油價格,使消費者感到被“擠壓”,並迫使部分家庭重新調整支出,但這對能源相關產業仍有積極助力。食物價格也居高不下,成為生活成本壓力的主要來源之一,未來任何地緣政治事件引發的商品價格波動,都可能加劇消費疲態。 未來觀察重點:薪資成長、儲蓄利用與政策動向 目前消費的持久力依賴於薪資是否能加速升高,並重拾購買力。另一方面,隨著美國居民的儲蓄率降至近4年低點,短期內雖仍能用儲蓄與信用卡彈性因應生活,但空間有限。若疫情時期匯集的資金池見底,消費支出恐面臨收縮風險。 未來幾個月,油價和食品價格的走勢將持續牽動民眾信心和消費態勢。如果價格再度攀升,將加重消費者的財務負擔,可能出現明顯的支出放緩。 聯準會方面,若消費支出持續韌性,可能令官方偏好維持利率高位、漸進調整,而非急促降息,這將對股票、債券及美元走勢產生深遠影響。 最後,當前的消費模式呈現明顯分化:低至中等收入層嚴格控制開銷,而更高收入群則依然願意投資體驗及高端服務。這種結構性分化,將牽動不同產業和零售板塊未來的業績走向,投資者需持續追蹤。

中國七月製造業採購經理指數(PMI)跌至49.2,結束連續四個月由AI與高科技出口帶動的擴張,顯示內外需疲軟與成本壓力正挑戰經濟動能。市場關注官方八月數據及政策干預節奏。

今年夏天中國經歷異常高溫,空調用電激增,帶動火電燃煤需求攀升。熱浪不僅推動煤炭價格反彈,也影響區域能源市場和工業活動,能源轉型與供應安全成為關鍵議題。

最新美國新聞最佳州排名再次顯示猶他州持續領先,而路易斯安那、阿拉斯加、密西西比等州則落後。這些排名不只反映生活品質,更深刻影響投資吸引力與未來產業布局。來了解這對資本與人才流動的影響吧!

2025年,加拿大赴美旅遊人數驟降25%,造成美國旅遊收入損失超過23億美元。報復性抵制持續至2026年,衝擊旅遊業、城市經濟及區域股市,邊境地區尤其受創。這背後的政治和貿易因素令人關注未來走向。

本週市場焦點集中於美聯儲、英格蘭銀行及日本央行的利率決策,及美國核心PCE通膨與第二季GDP數據,掌握這波政策與經濟趨勢,投資者務必緊盯關鍵指標的變化影響。
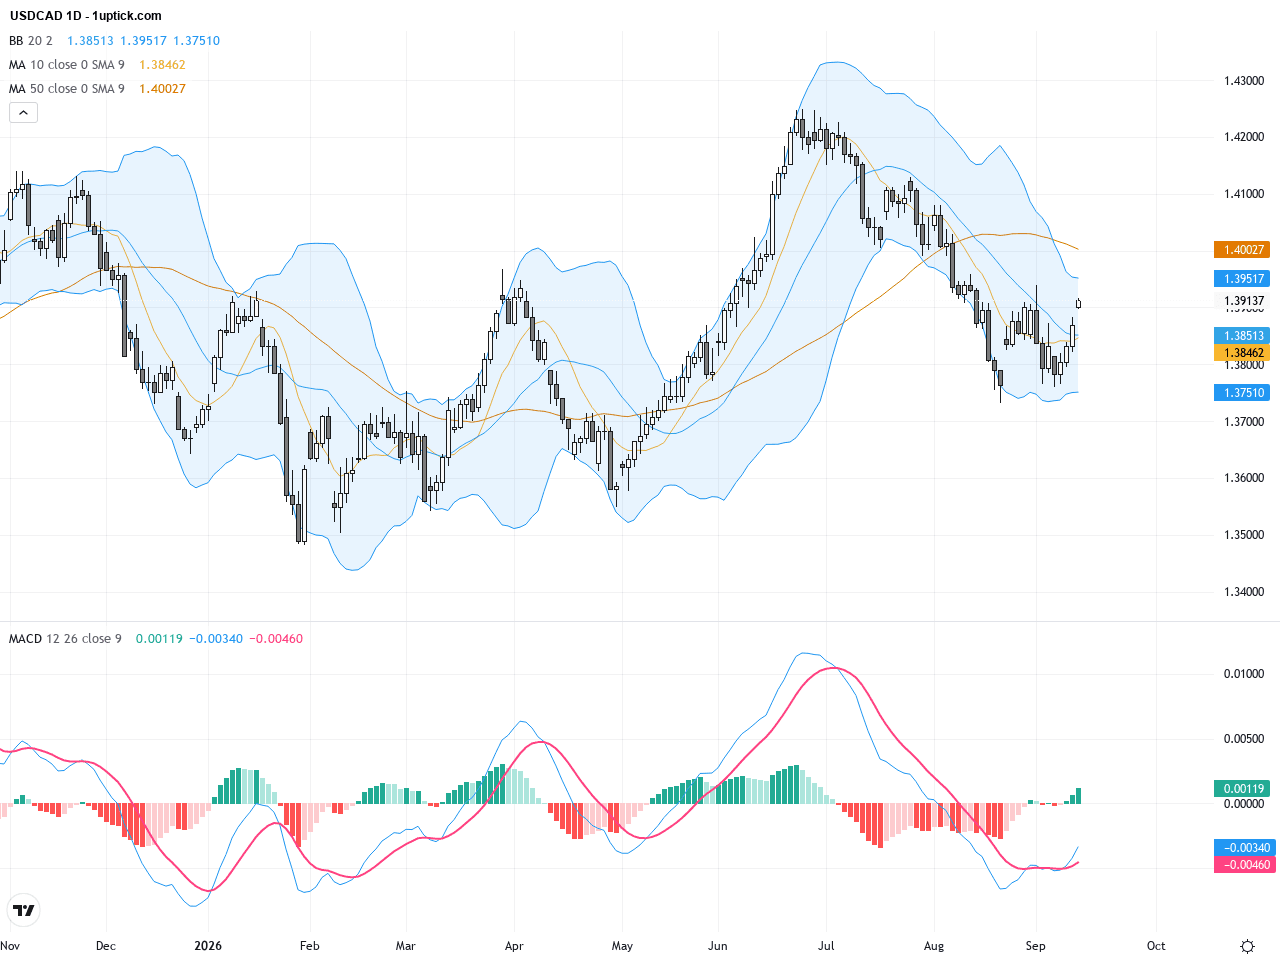
美國對200億美元的加拿大出口產品徵收50%關稅,涵蓋電子、工業機械、乳製品等多項類別,加拿大承諾實施同等報復關稅,雙邊貿易緊張升溫,影響供應鏈與製造業景氣。
南斯諾霍米什郡的負擔困境揭示了美國經濟的兩極分化現象,低收入家庭生活壓力劇增,而高收入消費需求依舊強勁,住房和必需品成本持續上揚,這種差距正深刻影響本地與全國經濟走向。
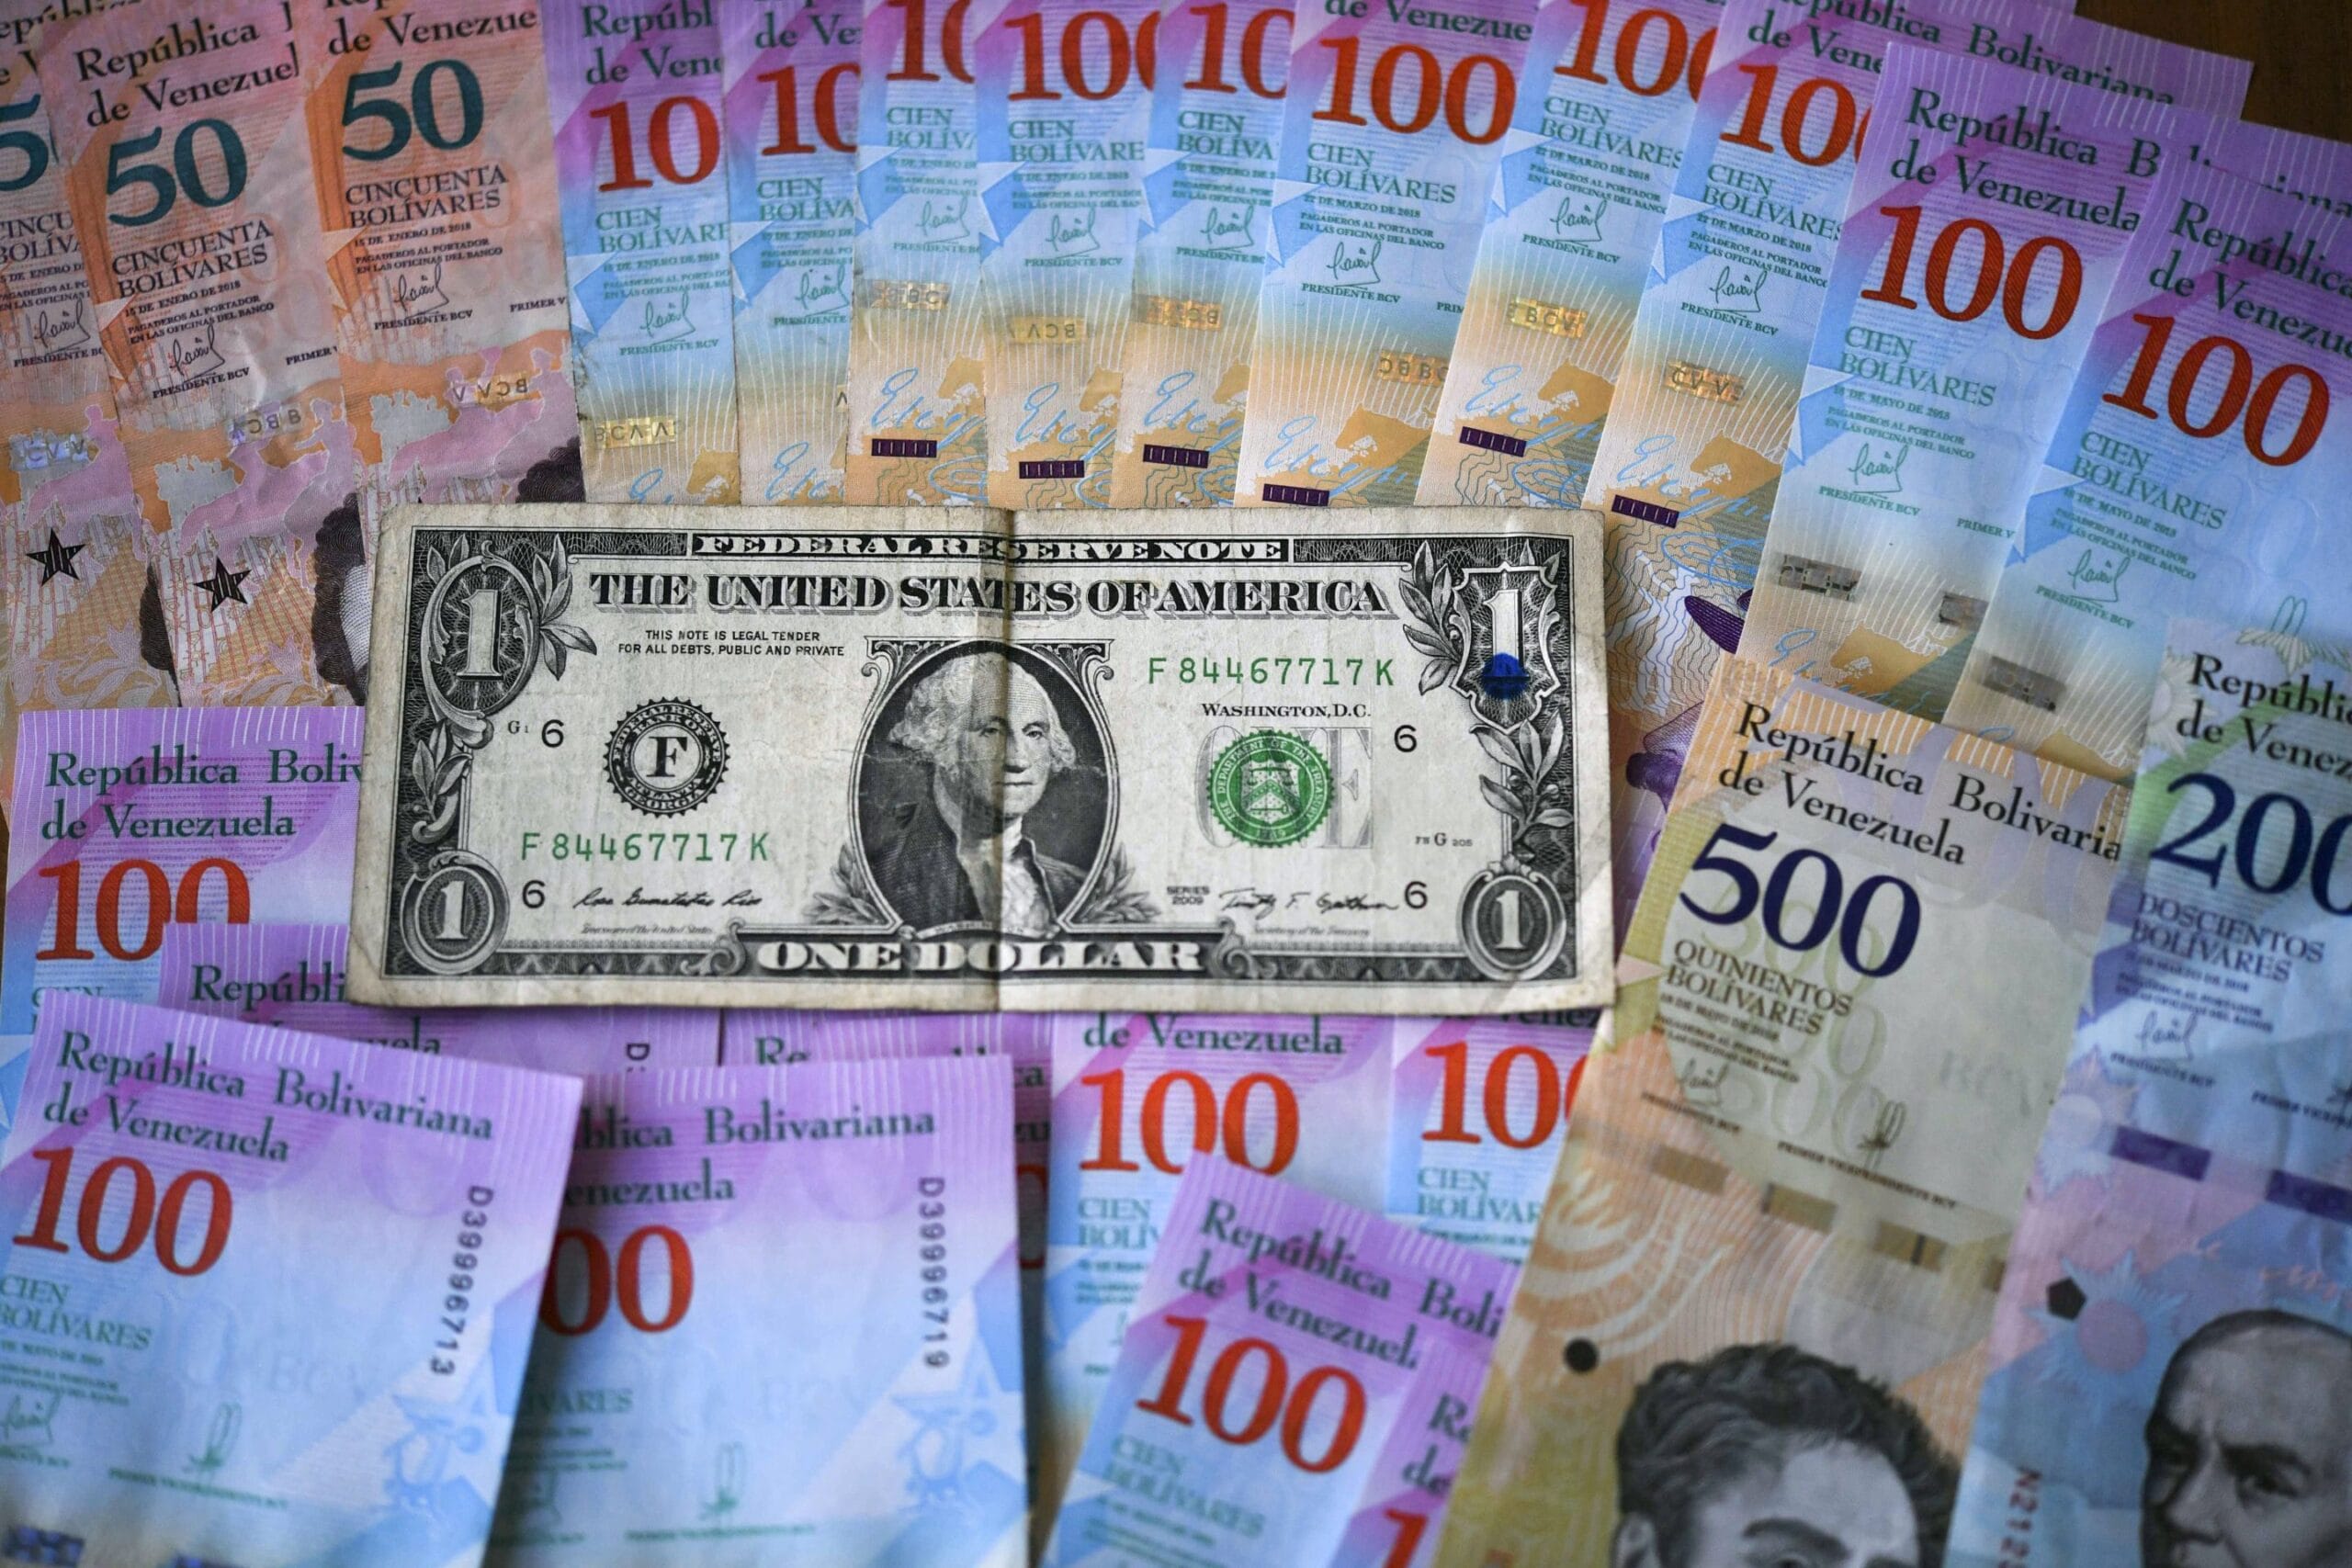
委內瑞拉國會任命美國經濟學家史蒂夫·漢克策劃全面美元化法案,計劃取代玻利瓦並廢除中央銀行,以美金穩定通膨並振興市場。美元化對外匯、石油產業及債務市場影響深遠,成為近期關注焦點。
美國近期啟動對加拿大約270億加元進口商品徵收50%關稅,涵蓋消費品及工業產品,加拿大迅速宣告將實施同等價值的反制措施。這場貿易衝突升級,不僅引發加元走弱,也對兩國相關產業與股市構成壓力,中美貿易緊張再添變數。
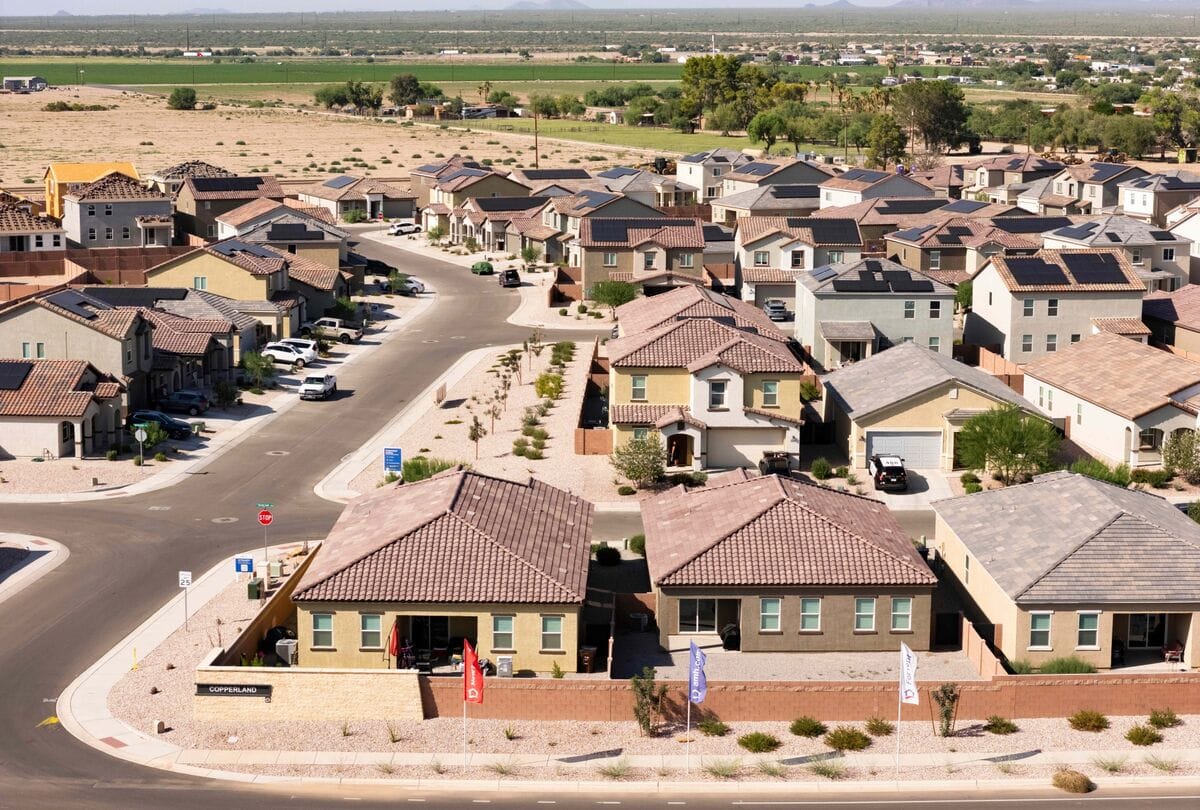
最新一週美國30年期固定抵押貸款利率降至6.65%,財政部宣布自9月起擴大長期公債回購規模,旨在穩定長端利率曲線並改善抵押貸款市場運作。儘管利率仍處於高位,這波降息為房市帶來暫時喘息空間,相關建築及貸款行業或將受益。
美國總國債在2026年8月中旬正式突破40兆美元,意味著財政負擔創新高。隨著每日新增債務近80億美元,政府利息支出急增,未來財政可持續性成焦點。本文深入解析這項關鍵里程碑對債券、市場、美元及未來政策的影響。
港股新聞及深度分析 | 恒指技術走勢預測